- Princeton ROB 345 Introduction to Robotics Lecture 6 (video)
강의 5의 미분 평탄성은 강력하지만 두 가지 경우에 막힌다. 하나는 평탄 출력이 아닌 상태를 제어하고 싶을 때다. 평면 쿼드로터가 좁은 틈을 특정 기울기로 통과해야 한다면, \(\theta\)는 질량 중심 궤적이 정해지는 순간 결정되므로 따로 요구할 수 없다. 다른 하나는 시스템이 평탄한지 모를 때다. 새 로봇을 만들었는데 평탄 출력을 찾지 못했다면 평탄성은 쓸 수 없다. 이번 강의는 더 일반적인 도구인 궤적 최적화(trajectory optimization)를 다룬다.
RRT에 동역학을 넣는 두 가지 방법
동역학이 \(\dot{\bar{x}} = f(\bar{x}, \bar{u})\)로 주어졌을 때, RRT를 구성 공간이 아니라 상태 공간에서 키운다고 하자. 평면 쿼드로터라면 상태는 6차원, 3D 쿼드로터라면 12차원이다.
아이디어 1: 아무 입력이나 넣어 보기
가장 단순한 방법은 이미 아는 동역학을 그대로 시뮬레이션하는 것이다.
tree = [x_start]
while True:
    x_rand = random_vertex(tree)          # 트리 안의 정점에서 고른다
    u_rand = random_input()
    x_s = simulate(f, x_rand, u_rand, dt) # x_rand + ∫ f(x(t), u_rand) dt
    if collision_free(x_rand, x_s):
        tree.append(x_s)
        if close(x_s, x_goal): break
새 점은 언제나 동역학을 따라 적분해서 만들었으므로 트리의 모든 가지가 실행 가능하다. 반복을 무한히 하면 해가 있을 때 찾을 확률이 1로 가므로 확률적 완전성(probabilistic completeness)도 증명할 수 있다.
그런데 실제로는 거의 쓸모가 없다. 원래 RRT에서 탐색을 앞으로 밀어내는 힘은 “구성 공간 전체에서 무작위 점을 뽑고 그 쪽으로 자란다”는 데서 나온다. 아이디어 1은 이미 트리에 있는 점에서만 출발하고 방향도 무작위 입력에 맡기므로, 트리가 시작점 근처에서 뭉쳐 맴돌 뿐 빈 공간으로 뻗어 나가지 않는다.
아이디어 2: 확장을 경계값 문제로 바꾸기
RRT의 구조는 그대로 두고 확장 단계만 바꾼다. 상태 공간에서 \(\bar{x}_{rand}\)를 뽑고, 가장 가까운 정점 \(\bar{x}_{near}\)를 찾고, 그 방향으로 새 상태 \(\bar{x}_s\)를 정하는 것까지는 같다. 다만 \(\bar{x}_{near}\)와 \(\bar{x}_s\)를 선분으로 잇는 대신, \(\bar{x}_{near}\)에서 출발해 \(\bar{x}_s\)에 도착하게 하는 제어 입력 열을 찾는다.
시작 상태와 끝 상태가 주어지고 그 사이를 잇는 입력을 찾는 문제를 경계값 문제(boundary value problem)라 하고, 모션 계획 분야에서는 보통 궤적 최적화라 부른다. 같은 두 상태를 잇는 방법은 여러 가지이므로(평행 주차를 앞으로 먼저 할 수도, 뒤로 먼저 할 수도 있다) “그중 가장 좋은 것”을 고르는 최적화 문제로 쓰는 것이 자연스럽다.
일반적인 비선형 경계값 문제는 어렵다. 그러나 동역학이 선형이면 아주 효율적으로 풀린다. 그래서 먼저 비선형 동역학을 선형으로 근사하는 법을 본다.
동역학의 선형화
기준점: 호버링
평면 쿼드로터를 1차 미분 방정식으로 쓰면 다음과 같다. 입력은 강의 4처럼 총 추력 \(u_1 = F_1 + F_2\)와 모멘트 \(u_2 = (F_2 - F_1)L\)로 둔다. 이렇게 묶는 것은 식을 짧게 쓰기 위해서일 뿐이다.
\[\dot{\bar{x}} = \frac{d}{dt}\begin{bmatrix} x \\ y \\ \theta \\ \dot{x} \\ \dot{y} \\ \dot{\theta} \end{bmatrix} = f(\bar{x}, \bar{u}) = \begin{bmatrix} \dot{x} \\ \dot{y} \\ \dot{\theta} \\ -\frac{u_1}{m}\sin\theta \\ \frac{u_1}{m}\cos\theta - g \\ \frac{u_2}{I} \end{bmatrix}\]\(\sin\theta\), \(\cos\theta\), 그리고 \(u_1\)과 \(\theta\)의 곱 때문에 \(f\)는 비선형이다. 선형 근사에는 기준점이 필요하다. 가장 자연스러운 기준은 호버링이다.
\[\bar{x}_0 = [x_0, y_0, 0, 0, 0, 0]^T, \qquad \bar{u}_0 = [mg, 0]^T\]수평 자세로 멈춰 있고, 총 추력이 중력을 정확히 상쇄하고, 모멘트는 0이다. 대입하면 \(\sin 0 = 0\), \(\cos 0 = 1\)이므로 \(f(\bar{x}_0, \bar{u}_0) = [0, 0, 0, 0, mg/m - g, 0]^T = \bar{0}\)이다. 이 상태에서 이 입력을 주면 영원히 그 자리에 머문다. (\(x_0, y_0\)는 아무 값이어도 된다. 좌표 원점을 옮기면 0으로 둘 수 있다.)
1차 테일러 근사
다변수 함수의 1차 테일러 전개를 쓰면
\[\dot{\bar{x}} = f(\bar{x}, \bar{u}) \approx \underbrace{f(\bar{x}_0, \bar{u}_0)}_{=\,\bar{0}} + \underbrace{\left.\frac{\partial f}{\partial \bar{x}}\right\rvert_{\bar{x}_0, \bar{u}_0}}_{A}(\bar{x} - \bar{x}_0) + \underbrace{\left.\frac{\partial f}{\partial \bar{u}}\right\rvert_{\bar{x}_0, \bar{u}_0}}_{B}(\bar{u} - \bar{u}_0)\]이다. \(A\)는 \(n \times n\), \(B\)는 \(n \times m\) 상수 행렬이고, 각각 \(f\)의 상태와 입력에 대한 야코비 행렬(Jacobian)을 기준점에서 계산한 것이다. 행 \(i\)는 \(f\)의 \(i\)번째 성분, 열 \(j\)는 \(j\)번째 변수로 미분한다.
\(A\) 계산. 첫 세 행은 \(f_1 = \dot{x}\), \(f_2 = \dot{y}\), \(f_3 = \dot{\theta}\)이므로 자기 자신으로 미분한 자리만 1이다. 넷째 행 \(f_4 = -\frac{u_1}{m}\sin\theta\)는 \(\theta\)에만 의존하고 \(\partial f_4 / \partial\theta = -\frac{u_1}{m}\cos\theta\)다. 기준점에서 \(u_1 = mg\), \(\cos 0 = 1\)이므로 \(-g\)다. 다섯째 행 \(f_5 = \frac{u_1}{m}\cos\theta - g\)의 \(\theta\) 미분은 \(-\frac{u_1}{m}\sin\theta\)로, \(\theta = 0\)에서 0이다. 여섯째 행은 상태에 의존하지 않는다.
\[A = \begin{bmatrix} 0 & 0 & 0 & 1 & 0 & 0 \\ 0 & 0 & 0 & 0 & 1 & 0 \\ 0 & 0 & 0 & 0 & 0 & 1 \\ 0 & 0 & -g & 0 & 0 & 0 \\ 0 & 0 & 0 & 0 & 0 & 0 \\ 0 & 0 & 0 & 0 & 0 & 0 \end{bmatrix}, \qquad B = \begin{bmatrix} 0 & 0 \\ 0 & 0 \\ 0 & 0 \\ 0 & 0 \\ \frac{1}{m} & 0 \\ 0 & \frac{1}{I} \end{bmatrix}\]\(B\) 계산. \(\partial f_5 / \partial u_1 = \frac{\cos\theta}{m} = \frac{1}{m}\), \(\partial f_6 / \partial u_2 = \frac{1}{I}\)이고, \(\partial f_4 / \partial u_1 = -\frac{\sin\theta}{m}\)은 \(\theta = 0\)에서 0이다. 나머지는 모두 0이다.
이 행렬들이 말하는 물리가 선명하다. 호버링 근처에서 수직 운동은 \(\ddot{y} = (u_1 - mg)/m\)으로 추력에만 반응하고, 수평 운동은 \(\ddot{x} = -g\theta\)로 기울기에만 반응하며, 기울기는 \(\ddot{\theta} = u_2 / I\)로 모멘트에만 반응한다. 즉 수평으로 가려면 모멘트 → 기울기 → 수평 가속이라는 사슬을 거쳐야 한다.
손으로 하면 지루한 계산이고 3D 쿼드로터(12×12)는 더 그렇다. 실제로는 자동 미분이나 유한 차분으로 계산한다. \(m = 0.5\), \(I = 0.005\)로 두고 중앙 차분 \(\left(f(\bar{x}_0 + \epsilon\bar{e}_j, \bar{u}_0) - f(\bar{x}_0 - \epsilon\bar{e}_j, \bar{u}_0)\right) / 2\epsilon\)으로 계산해 보면 위 행렬과 같고, \(B\)의 0이 아닌 성분은 \(1/m = 2\), \(1/I = 200\)이다.
이 근사는 기준점 근처에서만 정확하다. \(\theta = 0.2\) rad(약 11°)에서 \(\sin\theta \approx \theta\)의 오차는 0.7%로 작지만, \(\cos\theta \approx 1\)의 오차는 2%라서 수직 추력을 계속 과대평가하게 된다. 이 차이가 뒤의 예제에서 눈에 띄는 결과를 만든다.
선형 동역학의 궤적 최적화
시간 이산화
연속 시간 미분 방정식을 그대로 최적화하기는 불편하므로, 오일러 이산화(Euler discretization)로 시간 간격 \(\Delta t\)마다 끊는다.
\[\bar{x}[t + \Delta t] \approx \bar{x}[t] + \Delta t\left[A(\bar{x}[t] - \bar{x}_0) + B(\bar{u}[t] - \bar{u}_0)\right]\]최적화 문제
이제 궤적 최적화를 다음과 같이 쓴다. \(t = 0, \Delta t, 2\Delta t, \ldots, T\)에 대해
\[\begin{aligned} \text{find} \quad & \bar{x}[t],\ \bar{u}[t] \\ \text{minimize} \quad & \sum_{t} \lVert \bar{u}[t] - \bar{u}_0 \rVert_2^2 \\ \text{subject to} \quad & \bar{x}[t + \Delta t] = \bar{x}[t] + \Delta t\left[A(\bar{x}[t] - \bar{x}_0) + B(\bar{u}[t] - \bar{u}_0)\right] \\ & \bar{x}[0] = \bar{x}_{start}, \quad \bar{x}[T] = \bar{x}_{goal} \\ & C\bar{x}[t] \le \bar{d} \end{aligned}\]- 결정 변수는 모든 시점의 상태와 입력이다. 상태도 변수로 두고 동역학을 제약으로 거는 방식이다.
- 목적 함수는 제어 노력(control effort)이다. “가능한 한 게으르게” 움직이라는 뜻이다. 강의 노트는 \(\lVert \bar{u}[t] \rVert^2\)로 썼는데, 쿼드로터는 호버링에만 \(mg\)를 써야 하므로 여기서는 호버링 입력에서 벗어난 양 \(\bar{u} - \bar{u}_0\)에 벌점을 준다. 둘 다 아래에서 말하는 QP다.
- 첫 제약은 상태와 입력이 선형화·이산화한 동역학을 따르게 한다.
- 둘째 줄은 경계 조건이다.
- 마지막 제약은 상태가 선형 부등식들로 정의된 영역, 즉 다면체(polytope) 안에 머물게 한다. \(C\)는 \(k \times n\), \(\bar{d}\)는 \(k \times 1\)이고, \(C\)의 각 행은 “상태가 어떤 초평면의 한쪽에 있어야 한다”는 조건 하나다. 장애물 사이의 빈 공간을 다면체로 근사하거나, 기울기를 \(\lvert\theta\rvert \le \theta_{max}\)로 제한하는 데 쓴다.
왜 이것이 쉬운가: 볼록 이차 계획
목적 함수는 결정 변수의 볼록한(convex) 이차 함수이고, 제약은 모두 결정 변수에 대한 선형 등식과 선형 부등식이다. 이런 문제를 볼록 이차 계획(convex quadratic program, QP)이라 한다. 볼록 QP는 지역 최솟값이 곧 전역 최솟값이고(볼록 함수 참고), 변수가 수천 개여도 밀리초 단위로 풀린다. Mosek, Gurobi, OSQP 같은 솔버가 있고, 평면 쿼드로터 크기라면 잘 짠 구현으로 마이크로초 단위까지도 가능하다.
2차원으로 감을 잡아 보자. 변수 \((x_1, x_2)\)에 대해
\[\min_{x_1, x_2}\ (x_1 - 3)^2 + 2(x_2 - 3)^2 \quad \text{s.t.} \quad x_1 + x_2 \le 4,\ x_1 \ge 0,\ x_2 \ge 0\]를 생각하자. 제약이 없으면 최솟값은 \((3, 3)\)이지만 그 점은 \(x_1 + x_2 = 6 > 4\)라서 허용되지 않는다. 그러면 최적점은 경계 \(x_1 + x_2 = 4\) 위에서 등고선 타원이 그 직선에 접하는 점이다. 접점에서는 목적 함수의 기울기 \(\nabla f = (2(x_1 - 3),\ 4(x_2 - 3))\)가 직선의 법선 \((1, 1)\)과 평행해야 하므로 \(2(x_1 - 3) = 4(x_2 - 3)\), 즉 \(x_1 - 3 = 2(x_2 - 3)\)이다. \(x_1 = 4 - x_2\)를 넣으면 \(1 - x_2 = 2x_2 - 6\)에서 \(x_2 = 7/3\), \(x_1 = 5/3\)이고, 최솟값은 \((4/3)^2 + 2(2/3)^2 = 24/9 \approx 2.67\)이다.
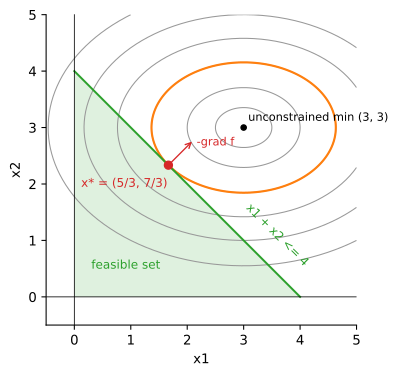 볼록 QP의 그림. 회색 타원은 목적 함수의 등고선, 초록 영역은 허용 집합이다. 최적점 \(x^*\)(빨강)는 허용 집합 경계에서 등고선(주황)이 접하는 점이고, 거기서 \(-\nabla f\)는 경계의 바깥쪽 법선 방향을 향한다.
궤적 최적화도 같은 그림의 고차원 버전이다. 변수가 수백 개, 제약이 수백 개일 뿐이다.
예제: 1.5 m 옆, 1 m 위로 이동
\(m = 0.5\) kg, \(I = 0.005\) kg·m², 호버링 \((0, 0)\)에서 호버링 \((1.5, 1)\)로 \(T = 2\)초 안에 옮겨 가는 문제를 \(\Delta t = 0.05\)초(40단계)로 풀어 보자. 변수는 상태 \(41 \times 6 = 246\)개, 입력 \(40 \times 2 = 80\)개로 326개이고, 등식 제약은 동역학 240개와 경계 조건 12개다.
- 기울기 제약 없음. 해의 비용은 약 7.51이고 기울기는 최대 0.288 rad(16.5°)까지 간다.
- \(\lvert\theta[t]\rvert \le 0.2\) rad 추가. 부등식 82개가 더해진다. 해는 기울기가 \(\pm 0.2\)에 딱 붙어 머무는 구간이 생기는 모양으로 바뀌고(41개 시점 중 18개에서 제약이 활성), 비용은 약 7.54로 거의 늘지 않는다.
비용이 거의 그대로인 이유는 단위 때문이다. 수직 이동에 필요한 추력 변화 \(\tilde{u}_1\)은 뉴턴 단위로 0.7 N 안팎인 반면, 모멘트 \(u_2\)는 기울기 제약이 있을 때도 최대 0.1 N·m 정도라서 제곱하면 비용에 거의 기여하지 않는다. 게다가 선형 모델에서 수직 운동과 수평 운동은 완전히 분리되어 있어서 기울기 제약이 \(u_1\)을 전혀 바꾸지 않는다. 실제 설계에서는 각 항에 가중치를 다르게 주는데, 이 생각은 강의 8의 \(Q\), \(R\) 행렬로 이어진다.
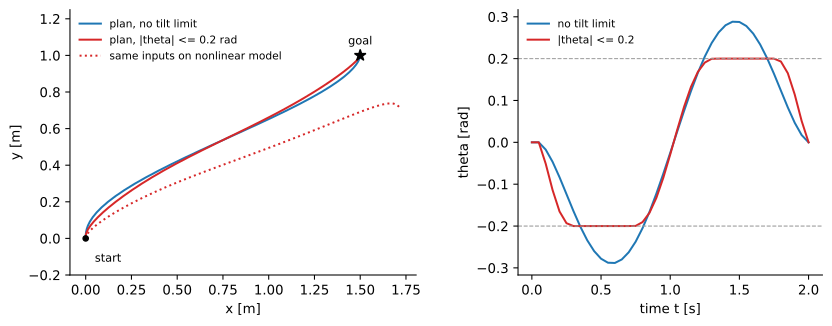 왼쪽: QP로 얻은 질량 중심 경로(파랑: 기울기 제약 없음, 빨강: \(\lvert\theta\rvert \le 0.2\))와, 빨간 해의 입력을 비선형 모델에 그대로 넣어 시뮬레이션한 결과(점선). 오른쪽: 기울기 궤적. 제약을 넣은 해는 \(\pm 0.2\) rad에 붙어 있는 구간이 있다.
왼쪽 그림의 점선이 중요하다. 선형 모델에서 찾은 입력을 진짜 비선형 동역학에 그대로 넣으면 드론은 \((1.5, 1)\)이 아니라 약 \((1.72, 0.71)\)에 도착한다. 30 cm 가까이 모자란 높이는 앞에서 말한 \(\cos\theta \approx 1\)의 오차가 2초 동안 쌓인 결과다. 선형 모델은 기울어도 수직 추력이 줄지 않는다고 믿었지만 실제로는 줄었다. 이것이 다음 두 가지 이야기의 출발점이다. 계획 단계에서는 아래의 순차 QP로 비선형성을 반영하고, 실행 단계에서는 강의 7의 피드백 제어로 남은 오차를 고친다.
비선형 시스템: 순차 이차 계획
동역학이 비선형이고 장애물 제약(예: “원 모양 장애물 바깥에 있어라”)도 비선형이면 문제가 더 이상 QP가 아니다. 그래도 QP를 반복해서 풀어 접근할 수 있다. 이것을 순차 이차 계획(sequential quadratic programming, SQP)이라 한다.
traj = straight_line_guess(x_start, x_goal)   # 장애물을 뚫어도 상관없다
for it in range(max_iters):
    A_t, B_t = linearize(f, traj)              # 현재 궤적의 각 시점에서 선형화
    C_t, d_t = linearize_constraints(obstacles, traj)
    new_traj = solve_qp(A_t, B_t, C_t, d_t, x_start, x_goal,
                        trust_region=traj)     # 현재 궤적 근처로 제한
    if converged(new_traj, traj): break
    traj = new_traj
출발점은 대충 그린 추측이다. 처음에는 직선이라 장애물을 관통하고 동역학도 지키지 않는다. 그 궤적의 각 시점에서 동역학과 장애물 제약을 선형화하면 QP가 되고, 그 QP를 풀어 궤적을 고치고, 고친 궤적에서 다시 선형화한다. 장애물 위반에 대한 벌점을 처음에는 약하게 주고 점점 키우는 방법도 쓴다. 선형화는 현재 궤적 근처에서만 믿을 수 있으므로, 한 번에 너무 멀리 움직이지 않도록 신뢰 영역(trust region)을 두는 것이 보통이다.
SQP에는 보장이 없다. 지역 최적해로 수렴할 뿐이고, 초기 추측이 나쁘거나 장애물이 많고 환경이 복잡할수록 실행 가능한 해를 못 찾을 수 있다. 그래서 RRT와 결합한다. RRT 확장 한 번은 짧은 시간 구간의 작은 경계값 문제이므로 SQP가 빠르고 안정적으로 풀고, 넓은 공간의 탐색은 RRT가 맡는다.
목적 함수는 제어 노력 외에도 경로 길이나 도달 시간을 쓸 수 있다. 최소 시간 문제의 해는 보통 입력을 최댓값과 최솟값 사이에서 번갈아 쓰는 뱅뱅 제어(bang-bang control)가 되는데, 실제 기계에는 무리가 가므로 여러 항을 섞는 경우가 많다.
궤적 최적화가 만든 동작들
강의에서는 SQP로 계획한 예를 몇 가지 보여 준다. 아크로봇(acrobot)은 어깨에는 모터가 없고 팔꿈치에만 모터가 있는 이중 진자로, 철봉에 매달린 체조 선수나 걷는 로봇 다리의 단순 모델이다. 모터가 자유도보다 적은 이런 시스템을 과소 구동(underactuated) 시스템이라 한다. 아래로 늘어진 상태에서 흔들어 거꾸로 선 상태까지 올리는 입력 열을 궤적 최적화로 찾을 수 있다. 또 고정익 비행기가 날개 폭 정도 간격의 장애물 사이를 칼날처럼 비스듬히 통과하는 기동도 같은 방식으로 계획된다. 실시간으로 풀 시간이 없을 때는 여러 궤적을 미리 오프라인에서 최적화해 궤적 라이브러리(trajectory library)로 저장해 두고, 비행 중에는 장애물과 충돌하지 않는 것을 골라 쓰기만 하는 방법도 있다.
흔한 실수와 한계
- 선형화된 모델의 해가 실제로도 실행 가능하다고 믿는다. 위 예제처럼 기준점에서 멀어질수록 오차가 커진다. 계획한 궤적은 비선형 모델로 다시 시뮬레이션해 확인해야 한다. 강의에서는 수치 적분 오차만으로도 계획한 궤적에서 눈에 띄게 벗어나고, 질량이나 관성을 10%만 바꿔도 장애물에 부딪히는 시뮬레이션을 보여 주었다.
- 장애물 회피를 볼록 제약 하나로 쓸 수 있다고 생각한다. “장애물 바깥”은 일반적으로 볼록 집합이 아니다. \(C\bar{x} \le \bar{d}\) 한 덩어리는 볼록한 빈 공간 하나만 표현할 수 있으므로, 여러 장애물 사이를 지나는 경로는 SQP나 공간 분할이 필요하다.
- SQP가 전역 최적해를 준다고 생각한다. 볼록 QP 하나는 전역 최적이지만, 그것을 반복하는 SQP는 초기 추측에 따라 다른 지역해로 간다.
- 열린 루프로 실행한다. 최적 입력 열을 시간표대로 재생하는 것은 모델이 완벽할 때만 맞다. 실행 중 생기는 오차를 고치는 것은 피드백의 몫이다.
정리
| 단계 | 내용 |
|---|---|
| 문제 | 평탄성이 없거나, 평탄 출력이 아닌 상태도 제어해야 할 때 |
| RRT 아이디어 1 | 무작위 입력으로 시뮬레이션: 확률적으로 완전하지만 탐색이 안 됨 |
| RRT 아이디어 2 | 확장 단계를 경계값 문제(궤적 최적화)로 |
| 선형화 | 호버링 \(\bar{x}_0, \bar{u}_0 = (mg, 0)\)에서 \(\dot{\bar{x}} \approx A(\bar{x} - \bar{x}_0) + B(\bar{u} - \bar{u}_0)\) |
| 이산화 | 오일러: \(\bar{x}[t + \Delta t] = \bar{x}[t] + \Delta t\,\dot{\bar{x}}[t]\) |
| 선형 궤적 최적화 | 이차 비용 + 선형 제약 = 볼록 QP, 빠르고 전역 최적 |
| 비선형 | 순차 QP: 현재 궤적에서 선형화 → QP → 반복, 지역해, RRT와 결합 |
| 남은 문제 | 모델 오차와 외란은 계획만으로 못 고침 → 피드백 제어 |